Domain milchprobe.de kaufen?
Wir ziehen mit dem Projekt
milchprobe.de um.
Sind Sie am Kauf der Domain
milchprobe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain milchprobe.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
Ähnliche Suchbegriffe für Immobilienfinanzierung
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
Clementoni Sensorik-ZugWeiches Spielzeug-Zugset mit Lokomotive und abnehmbaren Waggons, strukturierten Reliefoberflächen und weichen farbigen Bausteinen für sensorisches Spielen und Stapeln. Weicher Zug mit Lokomotive und Waggons lässt Kinder verschiedene Formen und Texturen erkunden, weiche Clemmy-Bausteine in die Zugteile stecken und Türme bauen, um sie umzuwerfen und wieder aufzubauen, während sie den Tastsinn und die Feinmotorik entwickeln. Reliefoberflächen und verschiedene Formen zur taktilen Erkundung Weiche farbige Bausteine zum Stecken und Stapeln Waggons lassen sich leicht abnehmen und miteinander verbinden Räder zum Bewegen und Ziehen des Zuges Spülmaschinenfest bis 70°C Fördert praktisches sensorisches Entdecken und fantasievolles Geschichtenerzählen durch einfaches, wiederholbares Bauspielen.22,73 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Zopa Sensorische SpieldeckeKrabbeldecke - für die Kleinsten, mit Spiegel, mit Trapez, ins Zimmer, Effekte: Audio, Faltbar, Material: Polyester und Plastik, Motiv: Tiere, Verkehrsmittel und Universum, Trapezhöhe: 43 cm, Abmessungen: 45 × 75 × 75 cm (H×B×L) Die Zopa Sensorische Krabbeldecke ist für Kinder ab der Geburt konzipiert und unterstützt deren gesunde psychomotorische Entwicklung. Die weiche Unterlage mit kontrastreichen Schwarz-Weiß-M52,89 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **


Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
Welche Unterlagen benötigt die Bank für eine Immobilienfinanzierung?
Welche Unterlagen benötigt die Bank für eine Immobilienfinanzierung? Für eine Immobilienfinanzierung benötigt die Bank in der Regel Unterlagen wie Einkommensnachweise, Kontoauszüge, eine Selbstauskunft, eine Schufa-Auskunft sowie den Kaufvertrag oder die Bauunterlagen der Immobilie. Darüber hinaus werden oft auch eine Aufstellung der monatlichen Ausgaben, eine Schätzung des Immobilienwerts und gegebenenfalls weitere Sicherheiten wie Bürgschaften oder Lebensversicherungen verlangt. Es ist wichtig, alle erforderlichen Unterlagen vollständig und korrekt einzureichen, um den Finanzierungsprozess reibungslos und effizient zu gestalten. **
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
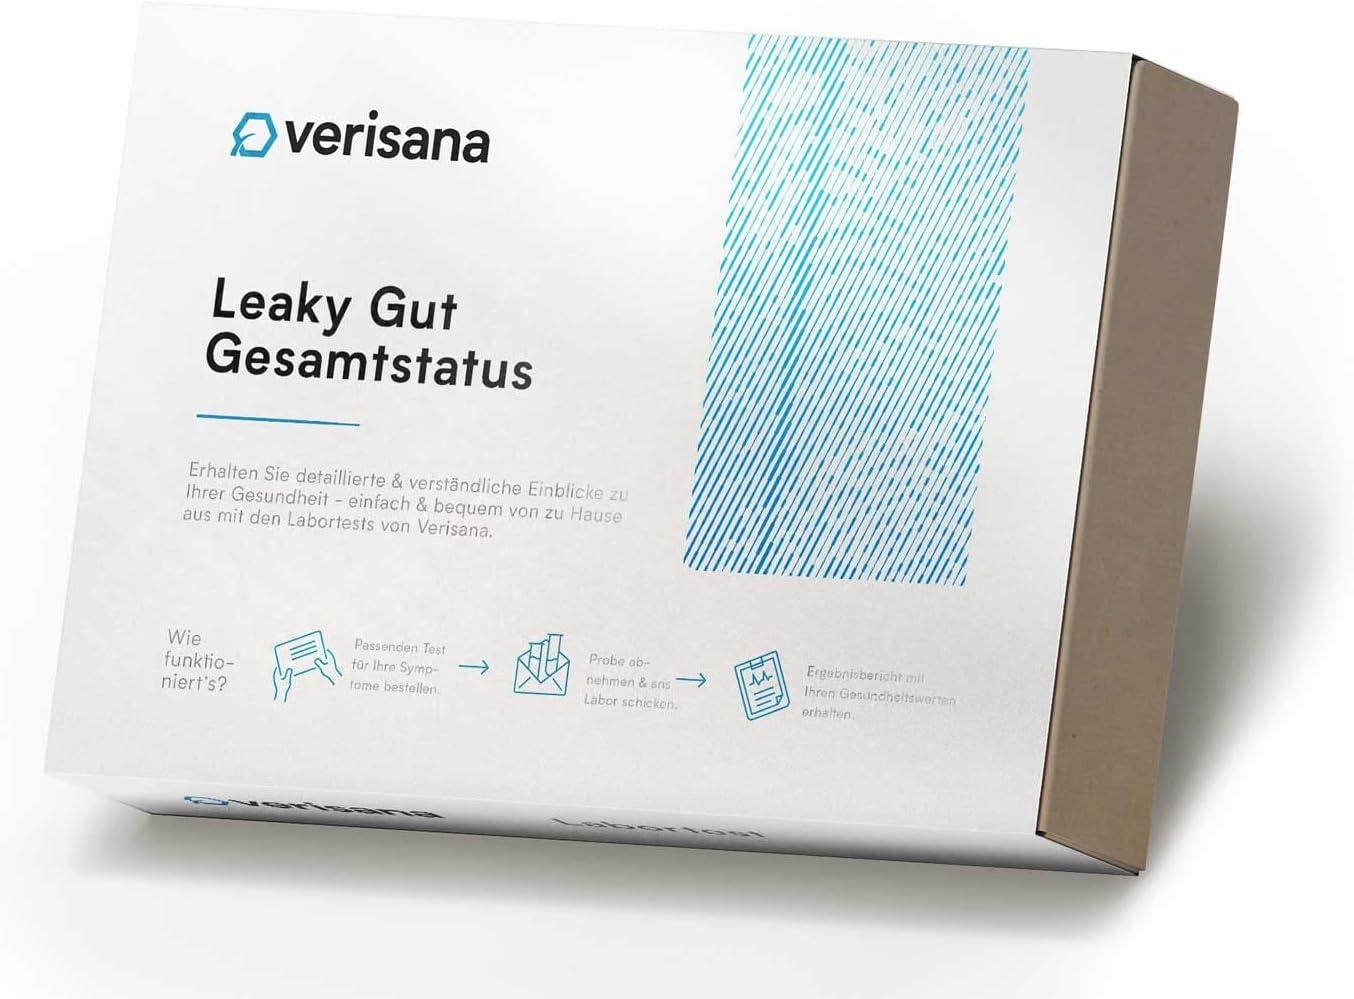
Stuhltest zur umfassenden Untersuchung der Darmdurchlässigkeit - Test zur Beurteilung der Permeabilität der Darmwand, einschließlich der Bestimmung von Zonulin und Alpha-1-AntitrypsinAnalyseparameter: Untersuchung ausgewählter Darmbakterien, Hefen (z.B. Candida), Helicobacter-pylori-Antigen sowie anderer Marker wie Zonulin, Alpha-1-Antitrypsin, Beta-Defensin 2, sIgA und pH-Wert anhand einer Stuhlprobe. Mikrobiologische Analyse: Ihre eingereichte Probe wird im Labor untersucht. Sie erhalten eine Übersicht der gemessenen Werte mit entsprechenden Referenzbereichen. Probenentnahme zu Hause: Sie entnehmen die Stuhlprobe selbst zu Hause mithilfe der beiliegenden Anleitung und senden sie dann zurück525,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
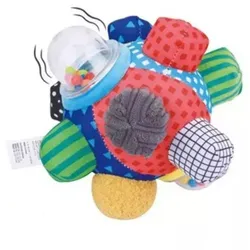
Sensorik-BabyballDie Sensorik-Babykugel ist eine ausgezeichnete Wahl zur Unterstützung der sensorischen Entwicklung von Kleinkindern.Produkteigenschaften: Weiche, bunte Materialien für visuelle und taktile Stimulation Verschiedene Texturen zur Verbesserung der Wahrnehmung Eingebautes Rassel für auditive Stimulation Leicht zu greifen für kleine Hände Hergestellt aus sicherem, babyfreundlichem Material8,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Clementoni Sensorik-ZugWeiches Spielzeug-Zugset mit Lokomotive und abnehmbaren Waggons, strukturierten Reliefoberflächen und weichen farbigen Bausteinen für sensorisches Spielen und Stapeln. Weicher Zug mit Lokomotive und Waggons lässt Kinder verschiedene Formen und Texturen erkunden, weiche Clemmy-Bausteine in die Zugteile stecken und Türme bauen, um sie umzuwerfen und wieder aufzubauen, während sie den Tastsinn und die Feinmotorik entwickeln. Reliefoberflächen und verschiedene Formen zur taktilen Erkundung Weiche farbige Bausteine zum Stecken und Stapeln Waggons lassen sich leicht abnehmen und miteinander verbinden Räder zum Bewegen und Ziehen des Zuges Spülmaschinenfest bis 70°C Fördert praktisches sensorisches Entdecken und fantasievolles Geschichtenerzählen durch einfaches, wiederholbares Bauspielen.22,73 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
Ähnliche Suchbegriffe für Immobilienfinanzierung
-
Zopa Sensorische SpieldeckeKrabbeldecke - für die Kleinsten, mit Spiegel, mit Trapez, ins Zimmer, Effekte: Audio, Faltbar, Material: Polyester und Plastik, Motiv: Tiere, Verkehrsmittel und Universum, Trapezhöhe: 43 cm, Abmessungen: 45 × 75 × 75 cm (H×B×L) Die Zopa Sensorische Krabbeldecke ist für Kinder ab der Geburt konzipiert und unterstützt deren gesunde psychomotorische Entwicklung. Die weiche Unterlage mit kontrastreichen Schwarz-Weiß-M52,89 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Clementoni Sensorische SpielmattenDie Clementoni Sensorische Spielmatten mit 8 Bausteinen und 8 Reliefmatten bieten eine vielseitige und unterhaltsame Möglichkeit für Babys und Kleinkinder ab 6 Monaten, ihre sensorischen Fähigkeiten zu entwickeln und ihre Kreativität zu entfalten. Dieses interaktive Spielzeugset wurde entwickelt, um die motorischen Fähigkeiten, das Tastempfinden und die visuelle Wahrnehmung der Kleinen zu fördern.Hauptmerkmale:8 Bausteine und 8 Reliefmatten: Das Set enthält 8 weiche Bausteine und 8 Reliefmatten. Die Bausteine können auf den Reliefmatten platziert und miteinander verbunden werden, um eine Vielzahl von Mustern und Strukturen zu erstellen.Sensorische Erfahrung: Die Reliefmatten bieten verschiedene Texturen und Muster, die die taktile Wahrnehmung der Kinder stimulieren. Babys können die unterschiedlichen Oberflächen erkunden und ihre sensorischen Fähigkeiten schulen.Weiche Bausteine: Die Bausteine sind weich und haben abgerundete Kanten, die für die Sicherheit der Kinder sorgen. Sie sind leicht zu greifen und zusammenzustecken, was die feinmotorischen Fähigkeiten fördert.Kreatives Bauen: Die Bausteine können auf verschiedene Arten gestapelt, angeordnet und kombiniert werden, um fantasievolle Strukturen zu schaffen. Dies fördert die Kreativität und das räumliche Denken der Kinder.Frühe Entwicklung: Das Spielen mit den Sensorischen Spielmatten unterstützt die frühe Entwicklung der Kinder, einschließlich der Hand-Augen-Koordination, der Greiffähigkeit und der Konzentration.Sicher und robust: Die Materialien sind sicher und langlebig, um den Bedürfnissen von Babys und Kleinkindern gerecht zu werden.Die Clementoni Sensorischen Spielmatten mit 8 Bausteinen und 8 Reliefmatten bieten eine bereichernde und lehrreiche Erfahrung für Babys ab 6 Monaten. Dieses Spielzeug fördert nicht nur die sensorische Wahrnehmung, sondern ermöglicht auch ein kreatives und interaktives Spielerlebnis, das die Entwicklung der Kinder unterstützt und gleichzeitig viel Freude bereitet.24,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
-
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
-
Welche Unterlagen benötigt die Bank für eine Immobilienfinanzierung?
Welche Unterlagen benötigt die Bank für eine Immobilienfinanzierung? Für eine Immobilienfinanzierung benötigt die Bank in der Regel Unterlagen wie Einkommensnachweise, Kontoauszüge, eine Selbstauskunft, eine Schufa-Auskunft sowie den Kaufvertrag oder die Bauunterlagen der Immobilie. Darüber hinaus werden oft auch eine Aufstellung der monatlichen Ausgaben, eine Schätzung des Immobilienwerts und gegebenenfalls weitere Sicherheiten wie Bürgschaften oder Lebensversicherungen verlangt. Es ist wichtig, alle erforderlichen Unterlagen vollständig und korrekt einzureichen, um den Finanzierungsprozess reibungslos und effizient zu gestalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.